

AI Credit Scoring menjadi salah satu syarat bagi UMKM untuk mendapatkan pendanaan. Tujuannya supaya UMKM bisa mengembalikan dana pinjamannya.
“Mbak, maaf boleh pinjamkan Saya uang untuk modal jualan sayur besok pagi.” Begitu tanya Mbok Tumi pada Aku ketika tidak sengaja Kami bertemu di pasar kaget depan perumahan.
Mbok Tumi adalah seorang tukang sayur yang mempunyai kios sederhana di pasar kaget dekat rumah. Kios Mbok Tumi sendiri sangat ramai setiap harinya karena menjual aneka sayur, ayam dan ikan segar dengan harga terjangkau.
Tak jarang, saking larisnya kios Mbok Tumi sudah tutup pada pukul 10.00 pagi.Pembeli yang datang ke kios Mbok Tumi bahkan rela antri dari jam 06.00 pagi supaya tidak kehabisan persediaan barang dagangan Mbok Tumi.
Namun sudah satu bulan ini kios Mbok Tumi tidak berjualan alias tutup. Tentu saja Aku heran dan bertanya-tanya. Ada apa ya dengan Mbok Tumi?
Ketika Aku pergi ke pasar Minggu lalu Aku menjumpai Kios Mbok Tumi masih dalam keadaan tutup. Setelah kutanya pada pedagang sekitar, ternyata Mbok Tumi kehabisan modal. Lho kok bisa ya? Bukannya kios Mbok Tumi selalu ramai kedatangan pembeli?
Ternyata segala pertanyaanku terjawab ketika secara tak sengaja bertemu Mbok Tumi pagi itu. Ia bercerita jika ternyata selama ini banyak pelanggan yang “kasbon” alias utang ketika membeli barang dagangan Mbok Tumi.
Masalah terjadi ketika satu persatu pelanggan mulai tidak disiplin melunasi utangnya. Akibatnya Mbok Tumi kehabisan modal dan tidak bisa berjualan.
Beberapa pelaku UMKM seperti Mbok Tumi terkadang harus melayani “kasbon” atau memperbolehkan pelanggan untuk melakukan utang belanja. Hal ini dilakukan untuk menarik perhatian pelanggan supaya mau belanja di kiosnya.
Namun strategi berjualan dengan memberikan utangan seperti ini sangat tinggi resikonya. Pada akhirnya akan menyusahkan si pelaku UMKM itu sendiri jika “oknum pembeli” yang diberikan utang belanja tidak segera membayar utangnya.
Skor Kredit
Dari cerita di atas bisa disimpulkan jika Mbok Tumi sedang membutuhkan modal atau pendanaan. Pelaku UMKM terkadang kurang mengenal lembaga resmi pendanaan. Akibatnya mereka sering jatuh ke layanan keuangan tidak resmi seperti rentenir.
Untuk mendapatkan pinjaman modal dari lembaga pendanaan resmi biasanya ada skor kredit. Arti dari skor kredit adalah penilaian berdasarkan angka terhadap kemampuan individu atau badan usaha dalam membayar pinjaman finansial atau utangnya.
Lembaga keuangan resmi yang umum seperti bank biasanya akan menilai calon peminjam finansial dari beberapa aspek. Untuk skor kredit sendiri yang dinilai biasanya;
1. Ketepatan pembayaran cicilan pada kredit finansial sebelumnya
Modal usaha bagi pelaku UMKM adalah prioritas utama untuk menjalankan usahanya. Cara mendapatkan modal salah satunya melalui utang. Jika pelaku UMKM meminjam modal melalui lembaga keuangan resmi maka akan ada “catatan atau riwayat cicilan.
Jika pelaku UMKM bisa dan selalu tepat waktu membayar cicilannya maka akan mendapatkan penilaian yang bagus. Riwayat keuangan setiap individu yang pernah melakukan pinjaman pada lembaga keuangan legal maka akan tercatat dalam Sistem Informasi Debitur (SID) yang saat ini berganti nama menjadi Sistem Layanan Informasi (SLIK) dan dalam pengawasan Otoritas Jasa Keuangan (OJK).
2. Perbandingan antara utang dengan pendapatan atau penghasilan
Jika jumlah penghasilan yang diperoleh individu atau badan usaha lebih besar dibandingkan jumlah utang artinya utang yang ada bisa dibayar dengan penghasilan. Namun jika penghasilan lebih kecil dibandingkan jumlah utang maka dipastikan akan terjadi kendala pelunasan utang di kemudian hari.
3. Pilihan periode kredit finansial
Periode cicilan utang tersedia dan bisa dipilih sesuai kesepakatan antara pemberi utang dan penerima utang. Panjangnya periode cicilan biasanya tergantung jenis utangnya.
Periode cicilan utang KPR akan lebih panjang dibandingkan periode cicilan barang elektronik. Kriteria hasil penilaian yang baik, dapat terjadi jika calon peminjam dalam riwayat keuangannya pernah memilih durasi cicilan jangka panjang.
Bagi penilai kredit, calon peminjam yang berani mengambil periode cicilan jangka panjang artinya punya pendapatan atau penghasilan terukur sehingga ada alokasi pendapatan untuk pembayaran cicilan.
4. Ragam produk kredit yang diambil
Saat ini hampir semua penjual mengusahakan supaya barang dagangannya bisa dibeli dengan cara kredit. Untuk itu bertebaran produk-produk kredit di pasaran. Mulai dari kredit rumah, kredit kendaraan, kredit elektronik dan sebagainya.
Penilaian kredit yang baik menyatakan jika calon peminjam pernah atau sedang menjalani beberapa jenis kredit berbeda dalam satu periode . Itu artinya calon peminjam mempunyai kemampuan dalam pengelolaan keuangan. Khususnya dalam menyelesaikan kewajiban atau utang yang diambil.
5. Rutinitas kegiatan kredit
Kegiatan kredit identik dengan utang. Untuk sebagian besar pelaku UMKM, kebutuhan mendapatkan modal melalui utang dalam menjalankan usahanya tidak bisa dihindari. Hal ini disebabkan sifat bisnis atau usaha seseorang akan mengalami fluktuatif atau naik turun sehingga berakibat pada hasil omset yang tidak menentu,
Disisi lain kegiatan bisnis atau usaha harus tetap terpenuhi. Misalnya harus membayar sewa toko yang jatuh tempo, harus segera membayar gaji karyawan toko, harus membeli persediaan barag daganganan dan sebagainya. Untuk itu solusi tercepat mendapatkan modal kerja adalah mengajukan utang .
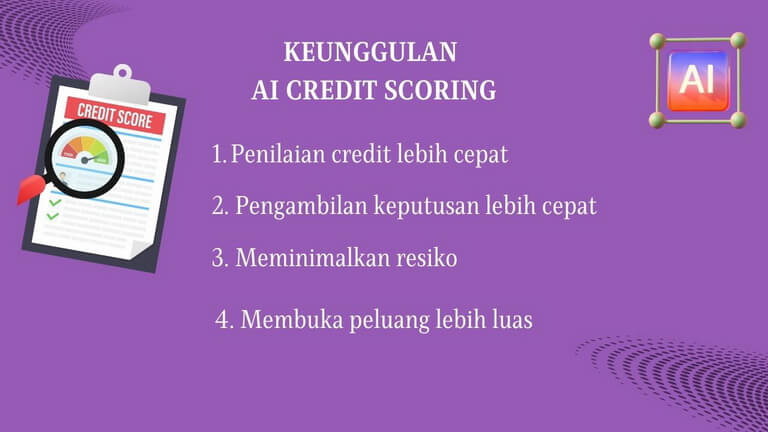
AI Credit Scoring
Seiring dengan perkembangan teknologi, saat ini sistem penilaian kredit menggunakan algoritma atau Artificial Intelligence (AI). Algoritma dibuat sedemikian rupa untuk bisa melakukan tahapan menyelesaikan satu masalah secara sistematis melalui sebuah program atau perangkat lunak.
Menggunakan AI Credit Scoring, hasil penilaian kredit lebih cepat dan terhindar dari bias kepentingan pribadi. Selain itu jika terlihat ada ketidaksesuaian data keuangan bisa langsung terdeteksi.
Cara kerja seperti ini tentu menjadi singkat, padat dan cepat. Calon peminjam dapat segera mengetahui status permohonannya dan calon pemberi pinjaman juga dapat lebih cepat menilai dan memutuskan kredibilitas calon peminjam.
Keunggulan AI Credit Scoring
Penilaian kredit lebih cepat
Dibandingkan kegiatan skor kredit secara manual, AI Credit Scoring membuat kerja penilaian baik debitur dan kreditur lebih cepat dan akurat.
Pengambilan keputusan lebih cepat
Jika sistem penilaiannya cepat maka hasilnya menjadi lebih akurat. Tidak ada lagi validasi data secara manual. Hasil akhirnya pengambilan keputusan lebih cepat.
Bagi calon peminjam, hasil akhir bisa dapat atau tidak dapatnya pinjaman adalah jawaban yang ditunggu dengan segera. Bagi calon pemberi pinjaman, keputusan memberikan atau tidak memberikan pinjaman juga sangat penting untuk kepentingan pendanaan.
Meminimalkan Resiko
Gagal bayar sebuah kegiatan peminjaman uang adalah kejadian yang sangat tidak diharapkan. Menggunakan AI Credit Scoring, bisa meminimalisir resiko gagal bayar yang akan terjadi. Pada sistem AI Credit Scoring, akan ada persentase resiko yang akan terjadi. Dengan demikian bagi pemberi pinjaman bisa mempertimbangkan berbagai tingkatan resiko mulai dari yang terendah sampai tertinggi.
Membuka peluang lebih luas
Menggunakan AI Credit Scoring, membuka peluang atau inklusi keuangan bisa lebih luas bagi calon peminjam dan pemberi pinjaman. Hal terjadi karena tahapan penilaiannya tidak membutuhkan waktu lama. Sehingga keputusan akhir dapat segera diambil.
Amartha Solusi UMKM
Dari berbagai lembaga keuangan yang bisa menyalurkan kredit salah satunya adalah Amartha. Sebagai platform teknologi keuangan yang berdiri tahun 2010, Amartha menawarkan produk keuangan pada masyarakat khususnya pelaku UMKM.
Tujuan Amartha membangun lingkungan keuangan mikro yang terhubung dengan ekonomi digital. Produk keuangan Amartha yang ditawarkan pada masyarakat atau pelaku UMKM diantaranya; permodalan. investasi dan layanan pembayaran.
Amartha mempunyai harapan untuk memberdayakan pelaku UMKM perempuan yang berdaya saing wirausaha. Hasil akhirnya bisa mengikutsertakan pelaku UMKM perempuan akar rumput untuk berperan dalam pertumbuhan ekonomi.
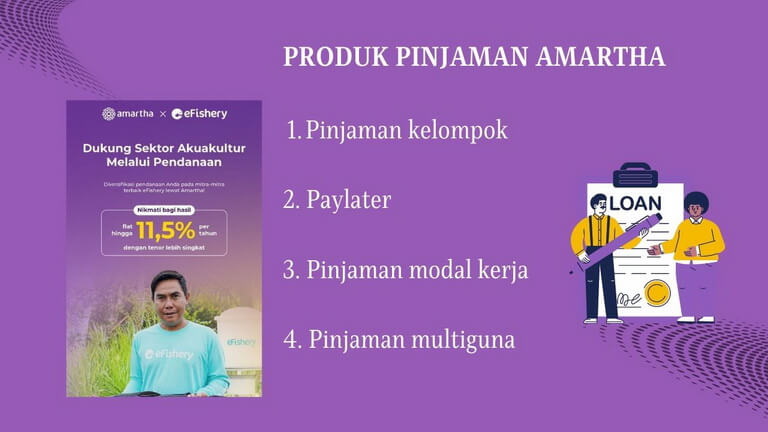
Produk Amartha
Amartha mempunyai ragam produk pinjaman sesuai dengan klasifikasi dan penilaian skor kredit Berikut uraiannya;
Pinjaman Kelompok
Amartha membuka akses permodalan mikro bagi pelaku UMKM khususnya perempuan. Alasan permodalan mikro diberikan pada kelompok supaya ada saling mengingatkan dan memotivasi untuk tertib menyelesaikan cicilan pinjamannya.
Paylater
Bagi pelaku UMKM yang perlu dana untuk kebutuhan mendesak dapat menggunakan “Pay Later” Amartha. Ini menjadi solusi tercepat demi menjaga usaha tetap berjalan tanpa mengabaikan kebutuhan operasional sehari-hari.
Pinjaman Modal Kerja
Bagi pelaku usaha, keinginan untuk mencari pinjaman modal kerja terkadang mengalami beberapa kendala. Salah satunya harus mempunyai jaminan aset.
Bagi pelaku UMKM hal ini terkadang memberatkan karena aset yang mereka miliki juga belum layak untuk dijadikan jaminan. Namun menggunakan Amartha masalah tersebut bisa diselesaikan.
Amartha memberikan solusi pinjaman modal kerja bagi pelaku UMKM tanpa memerlukan jaminan aset.
Pinjaman Multiguna
Pelaku UMKM juga harus memikirkan pemenuhan kebutuhan pribadi atau keluarga sehari-hari diluar kebutuhan operasional usahanya. Terkadang karena tagihan utang pelanggan belum jatuh tempo tiba-tiba ada kebutuhan pribadi mendadak.
Misalnya untuk biaya membetulkan atap rumah yang bocor atau biaya pengobatan akibat kecelakaan tak terduga maka solusi tercepat menggunakan pinjaman dari layanan financial Amartha
Amartha P2P
Peer-to-Peer (P2P) dalam sektor keuangan merupakan pinjaman uang berbasis online. Sistem ini menggunakan platform aplikasi online sebagai media perantara. Tanpa melalui bank, sistem P2P menghubungkan antara pemberi pinjaman dan penerima pinjaman.
Cara kerja platform P2P, calon peminjam yang membutuhkan dana mengajukan pinjaman dengan mengisi data pribadi serta dana yang dibutuhkan. Semua data calon peminjam diunggah melalui platform P2P.
Platform P2P selanjutnya akan melakukan penilaian kelayakan calon peminjam berdasarkan teknologi analitik dan data yang tersaji. Penilaian yang dilakukan platform P2P bertujuaan meminimalkan resiko.
Melalui platform P2P, pemberi pinjaman juga dapat memilih pinjaman mana yang akan didanai. Pemilihan ini berdasarkan besar kecilnya resiko yang siap ditanggung pemberi pinjaman.
Amartha sebagai platform teknologi keuangan, memfasilitasi pemberi dana untuk ikut dalam pendanaan modal kerja. Pendanaan ini masuk dalam ranah permodalan, investasi dan layanan pembayaran.
Khusus untuk pendanaan, Amartha mempunyai beberapa produk yang bisa dipilih pemilik dana atau pemberi pinjaman sebagai berikut;
Loan Channeling
Akses pendanaan ini akan berdampak sosial melalui kemitraan Amartha. Menggunakan platform Amartha pendana mempunyai akses distribusi permodalan melalui kanal digital yang menyediakan data skor kredit akurat.
Embedded Lending
Ini pinjaman tertanam yaitu layanan pinjaman yang ditawarkan dari merek non keuangan. Gambaran umumnya adalah menyematkan aplikasi pembiayaan ke situs web seperti toko online.
Cara kerjanya menggunakan integrasi antarmuka pemrograman aplikasi dengan platform fintech yang menawarkan opsi pembiayaan. Informasi konsumen dimasukkan pada halaman aplikasitoko online.
Selanjutnya dikirim ke sumber pendanaan untuk disetujui. Setelahnya tawaran pembiayaan akhir dikirim ke toko online untuk ditinjau dan diterima oleh konsumen.
Supaya berjalan lancar maka dibutuhkan platform fintech andal seperti Amartha untuk menghubungkan pedagang dan pemberi pinjaman pada konsumen.
Embedded Investment
Ini adalah investasi tertanam yang melekat dalam sebuah produk. Gambaran umumnya jika Kita membeli suatu produk atau layanan maka di dalamnya terdapat elemen investasi.
Contoh produknya seperti polis asurasi, dana pensiun korporat dan reksa dana unit. Melalui Amartha pemilik dana bisa ikut membuka akses pendanaan yang berdampak ke konsumen.
Credit Decision Engine
Melalui Amartha pemilik dana dapat berkontribusi mewujudkan ekonomi inklusif menggunakan teknologi buatan dengan memanfaatkan big data. Sehingga keputusan pendanaan yang diambil dapat lebih terukur.
Penutup
Amartha sebagai platform pendanaan atau P2P lending memberikan kesempatan bagi pelaku UMKM supaya bisa mengakses pembiayaan dengan mudah dan cepat.
Melalui Amartha masyarakat dapat merasakan manfaat dalam mengakses layanan finansial tanpa dibatasi jarak dan waktu.
Seorang blogger yang senang bercerita melalui tulisan mengenai kegiatan sehari-hari yang berhubungan dengan lifestyle khususnya tips, keuangan, kecantikan, review produk dan teknologi
AI Credit Scoring beneran ngebantu banget untuk menilai bisnis kita untuk mencari solusi terbaik termasuk keuangan ya. Dengan penilaian seperti ini jadi tidak ragu kalau semisal meminta bantuan keuangan dari Amartha
thanks infonya, pendanaan dari Amartha sangat membantu pelaku UKM
Bahkan saat ini sistem penilaian kredit udah menggunakan algoritma alias AI ya, Kak. Kalau kita nggak bisa mengikuti arus perkembangan zaman, emang bisa ketinggal sih. Harus bisa adaptasi adalah kuncinya.
Sebuah solusi pilihan yg bisa dibilang cukup membantu keberlanjutan UMKM agar tetap bisa menjalankan usaha nya lewat penyaluran modal usaha.
Saat butuh modal pentingnya bisa ceki-ceki skor kreditnya ya. Semisal bagus, bisa jadinya ajukan pendanaan, sehingga dapat memperluas promosi bisnisnya
Kalau nau kredit tapi ga ngecek satu scoring ini, bisa bisa kena kibul ya
Jadi perlu hati hati dan mengecek banyak hal
Bagi UMKM mendapatkan bantuan dana emang sangat membantu, asal selektif aja dan dipercaya ya, semoga Amartha makin sukses dan membantu UMKM berdiri mandiri.