
Literasi keuangan tidak hanya untuk orang yang punya uang banyak. Milenial sebagai kaum produktif harus melek literasi keuangan sejak dini. Sebagian besar milenial produktif adalah kaum terdidik. Umumnya mempunyai pendidikan tinggi dan pastinya belajar tentang mengatur kondisi keuangan. Hanya saja pengetahuan tentang keuangan belum diimbangi rasa ingin tahu tentang cara menambah aset.
Hal ini terjadi karena sebagian besar milenial rela menghabiskan pendapatan untuk kesenangan belaka. Misalnya untuk liburan, membeli peralatan mahal demi memuaskan hobi dan sebagainya. Namun satu hal yang harus diingat tidak selamanya pendapatan akan mengalir dengan deras.
Seiring bertambah usia kekuatan fisik menurun sehingga tidak dapat produktif seperti dulu. Beberapa kasus terjadi, banyak milenial jatuh sakit akibat gaya hidup yang kurang memperhatikan kesehatan.
Ujungnya banyak kita lihat kasus pada public figure milenial terkenal harus jatuh bangun menjalani perawatan untuk memulihkan kesehatan. Semua upaya tersebut tentu membutuhkan biaya yang tidak sedikit sampai menguras aset yang dimiliki. Bahkan ada yang sampai digalangkan dana oleh rekan seprofesinya untuk bantuan biaya pengobatan. Hal ini tidak akan terjadi jika sejak dini milenial menyadari pentingnya mengatur keuangan untuk masa depan.
Apa itu Literasi Keuangan
Literasi keuangan adalah pemahaman berdasarkan pengetahuan yang dimiliki tentang cara mengaplikasikan konsep dan resiko finansial. Tujuan khusus dari literasi keuangan supaya individu memahami dampak ketika membuat keputusan tentang keuangan. Sedangkan tujuan secara umum supaya individu dapat berpartisipasi dalam lingkup keuangan skala masyarakat.
Meningkatkan Kesejahteraan Ekonomi
Secara umum selama hayat dikandung badan setiap individu ingin mendapatkan kesejahteraan. Dari segi ekonomi, seseorang dikatakan sejahtera jika dapat memenuhi kebutuhan utama bukan sekedar keinginan belaka.
Kebutuhan utama setiap manusia adalah papan sebagai tempat berlindung, pangan untuk asupan tenaga dan sandang sebagai alat pelindung tubuh. Apabila kebutuhan dasar terpenuhi maka jika masih ada sisa pendapatan boleh digunakan untuk memenuhi keinginan. Seperti rekreasi, membeli benda koleksi, membeli produk investasi, membeli produk proteksi dan sebagainya.
Pada masa depan ketika fisik tidak memungkinkan atau sudah tidak produktif lagi maka pemenuhan kebutuhan selayaknya juga dapat terpenuhi dengan baik. Syaratnya jika sejak dini ada alokasi dana untuk digunakan di masa depan. Bisa juga mempunyai aset yang dapat diberdayakan sebagai sumber pendapatan dikemudian hari.
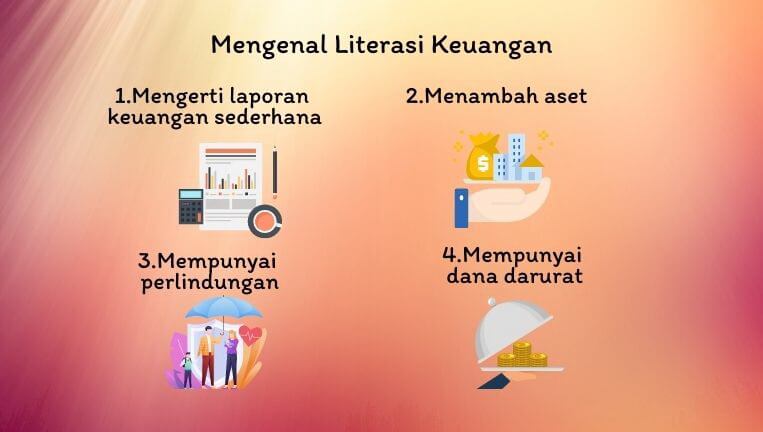
Konsep laporan keuangan sederhana
Secara sederhana konsep laporan keuangan ada dua yaitu neraca dan laba rugi. Secara umum neraca keuangan adalah perbandingan besaran komponen nilai aset terhadap hutang dan modal. Cara menganalisa neraca secara sederhana yaitu total aset harus lebih besar dibandingkan total hutang. Untuk laporan laba rugi komponennya terdiri dari pendapatan dan biaya. Cara menganalisa secara sederhana laporan laba rugi yaitu apabila total pendapatan lebih besar dari total biaya sehingga menghasilkan kelebihan pendapatan atau laba.
Menambah asset
Untuk mencapai tujuan kesejahteraan dimasa depan, salah satu jalan menambah aset. Hal ini yang kerap dilupakan milenial. Banyak cara menambah aset salah satunya dengan investasi. Namun jika mengalokasikan sejumlah uang pada instrumen investasi jangan lupa dengan resiko yang harus ditanggung.
Semakin besar imbal hasil yang didapatkan maka semakin besar resiko yang ditanggung. Hal ini berlaku sebaliknya. Jadi sebelum memutuskan investasi pelajari dulu resikonya.
Beberapa contoh tindakan menambah aset dapat memiliki produk yang ada dipasaran sebagai berikut; tabungan, deposito, reksadana, obligasi, saham, membeli tanah atau rumah dan membeli logam mulia.
Perlindungan dan Dana Darurat
Sebagai manusia membutuhkan usaha atau ikhtiar jika sampai terjadi sesuatu yang tidak diinginkan. Berbagai peristiwa tak terduga terkadang datang tanpa kita rencanakan. Akibatnya membutuhkan biaya yang tidak sedikit untuk dapat mengatasinya. Sebagai contoh, jatuh sakit sampai harus mendapat perawatan, mengalami kecelakaan atau meninggal dunia. Untuk itu alokasikan sebagian pendapatan untuk mempunyai produk perlindungan dan dana darurat.
Mempunyai produk perlindungan
Tujuan kesejahteraan ekonomi di masa depan dapat terwujud jika milenial mempersiapkan biaya akibat resiko yang terjadi. Sebagai contoh jika individu sakit di masa depan maka ada biaya yang harus dikeluarkan. Namun tidak ada yang bisa memprediksi kapan individu akan sakit, kemudian sakit apa, berapa lama dan berapa biaya yang dibutuhkan. Untuk itu pentingnya mempunyai perlindungan dalam hal ini produk asuransi kesehatan.
Mempunyai dana darurat
Keadaan di masa depan tidak dapat diprediksi. Untuk itu pentingnya mempunyai dana darurat yang disediakan untuk mengatasi berbagai persoalan yang terjadi di masa depan. Misalkan kendaraan mogok, harus memperbaiki atap rumah yang bocor, harus pulang kampung dan sebagainya. Ketersediaan dana darurat likuid penting dipersiapkan supaya terhindar dari hutang.
Perbaiki Gaya Hidup
Gaya hidup sebaiknya sejalan dengan pendapatan yang didapatkan. Sifat dasar manusia ingin terlihat sama atau lebih dari yang lain. Jika rekan sejawat mempunyai barang merek “A” biasanya ingin menyamai atau bahkan melebihi. Tidak ada yang salah dengan hal tersebut sepanjang tidak memaksakan diri. Seperti kata pepatah “jangan besar pasak daripada tiang.”
Hindari hutang konsumtif
Tidak ada yang buruk mengenai hutang. Jika terpaksa berhutang pastikan digunakan untuk tujuan yang produktif. Selanjutnya harus mempunyai sumber dana untuk pengembalian hutang dengan jelas. Jika hutang digunakan untuk modal usaha maka hasil dari keuntungan penjualan tentu dapat dijadikan sumber pembayaran hutang.
Namun jika hutang digunakan untuk sesuatu yang konsumtif misalnya membeli peralatan elektronik dengan tujuan mengikuti trend maka tidak ada sumber pemasukan untuk membayar hutang. Kasus yang sering terjadi untuk hutang konsumtif hanya sekadar gali lubang tutup lubang.
Mengendalikan gaya hidup adalah jalan keluar untuk menghindari hutang. Prioritaskan kebutuhan bukan keinginan belaka. Pastikan jika menggunakan hutang ada kemampuan untuk melunasinya.
Mempunyai alat pembayaran dengan fasilitas hutang di muka, rawan disalahgunakan untuk sesuatu yang konsumtif. Lebih baik cukup mempunyai satu fasilitas hutang seperti kartu kredit. Bahkan tidak mempunyai kartu kredit sama sekali sangat dianjurkan. Untuk fasilitas pembayaran hutang di muka selain kartu kredit juga ada paylater. Baik kartu kredit maupun paylater gunakan secara bijak jangan sampai over limit.
Menjadi pendana usaha
Keuntungan menjadi pendana atau investor langsung skala kecil kian marak saat ini. Sistem yang ditawarkan seperti peer to peer lending. Sistem ini mempertemukan antara pemilik dana dengan yang membutuhkan dana pinjaman. Peminjaman uang ini berbasis teknologi informasi. Pada kalangan masyarakat terkenal dengan (fintech) atau teknologi finansial. Namun sebelum bergabung ke salah satu (fintech) tentu harus melalui serangkaian cek ricek. Paling aman dengan melihat legalitas perusahaan pada lembaga resmi pemerintah seperti Otoritas Jasa Keuangan (OJK).
Kesimpulan
Semakin dini milenial mau mempelajari literasi keuangan maka semakin bijak menggunakan pendapatan. Sehingga tujuan kesejahteraan ekonomi di masa depan dapat tercapai. Demikian pembahasan keuangan mengenai Milenial Harus Melek Literasi Keuangan Sejak Dini. Bagaimana dengan teman semua apakah mempunyai pengalaman mengenai literasi keuangan? Bisa share ya dikolom komentar. Terima Kasih.
Seorang blogger yang senang bercerita melalui tulisan mengenai kegiatan sehari-hari yang berhubungan dengan lifestyle khususnya tips, keuangan, kecantikan, review produk dan teknologi